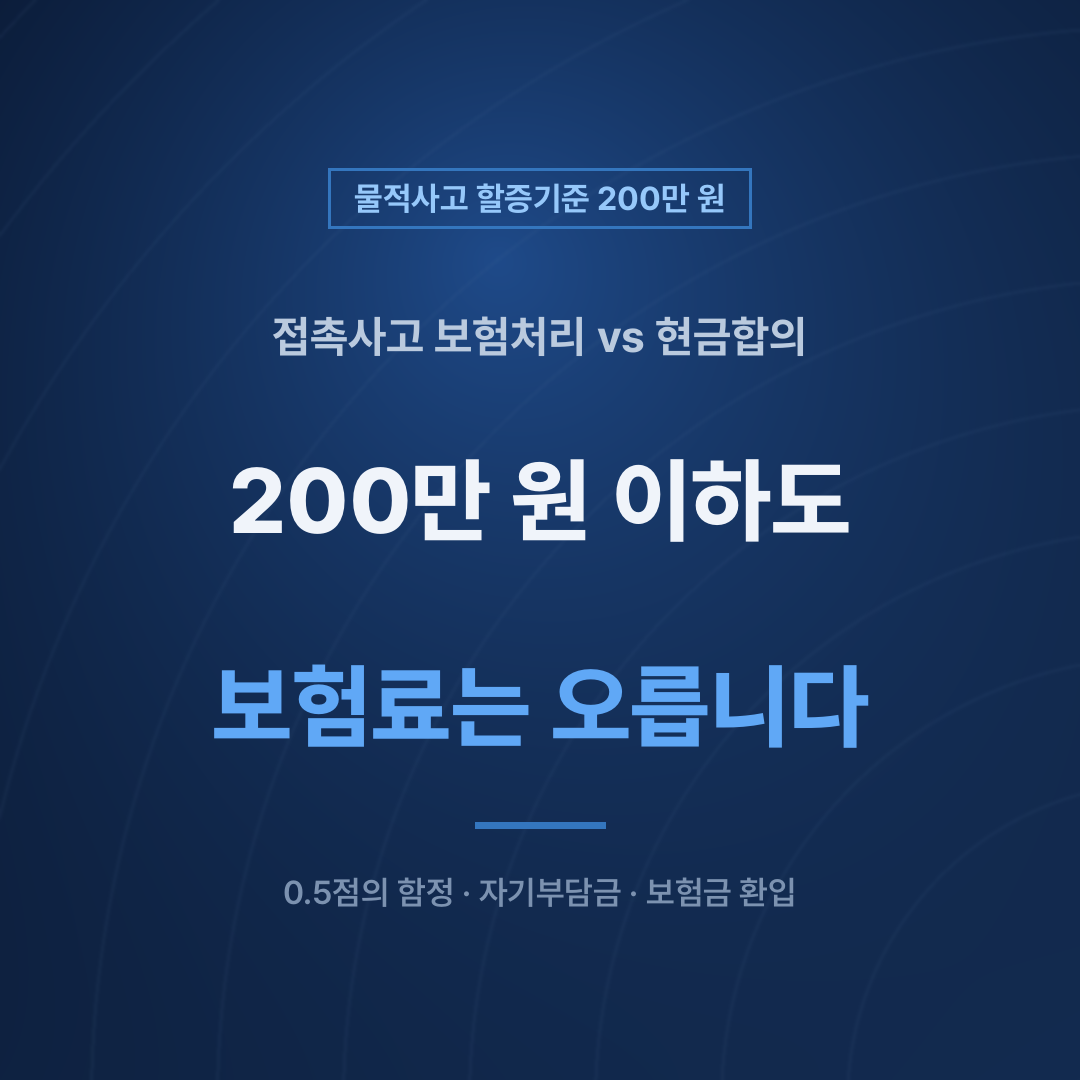
주차장에서 내 범퍼로 옆 차를 살짝 밀었다. 상대 차주가 차를 내려 보고 말한다. "이 정도면 30만 원이면 되니까, 현금으로 하시죠." 여기서 대부분은 계산기를 두드린다. 30만 원은 지금 나가는 돈이고, 보험처리는 내 주머니에서 0원이니까. 그런데 3년치 통장을 놓고 보면 답이 뒤집히는 경우가 많다.
자동차보험료는 사고 금액이 아니라 사고가 남긴 점수로 오른다. 그래서 200만 원보다 작은 사고도 다음 갱신 때 보험료를 밀어 올린다. 오늘은 이 구조를 세 토막으로 나눠 본다.
200만 원 이하인데 보험료가 오르는 이유
보험료에는 사고를 보는 눈이 두 개 있다. 첫째는 할인할증등급이다. 무사고면 1년에 한 칸씩 올라가 보험료가 내려간다. 사고가 나면 점수가 붙는데, 1점에 한 칸씩 내려간다. 물적사고(차나 물건에 난 손해)로 나간 보험금이 내가 고른 물적사고 할증기준금액(50·100·150·200만 원 중 선택)보다 적으면 0.5점, 넘으면 1점이다.
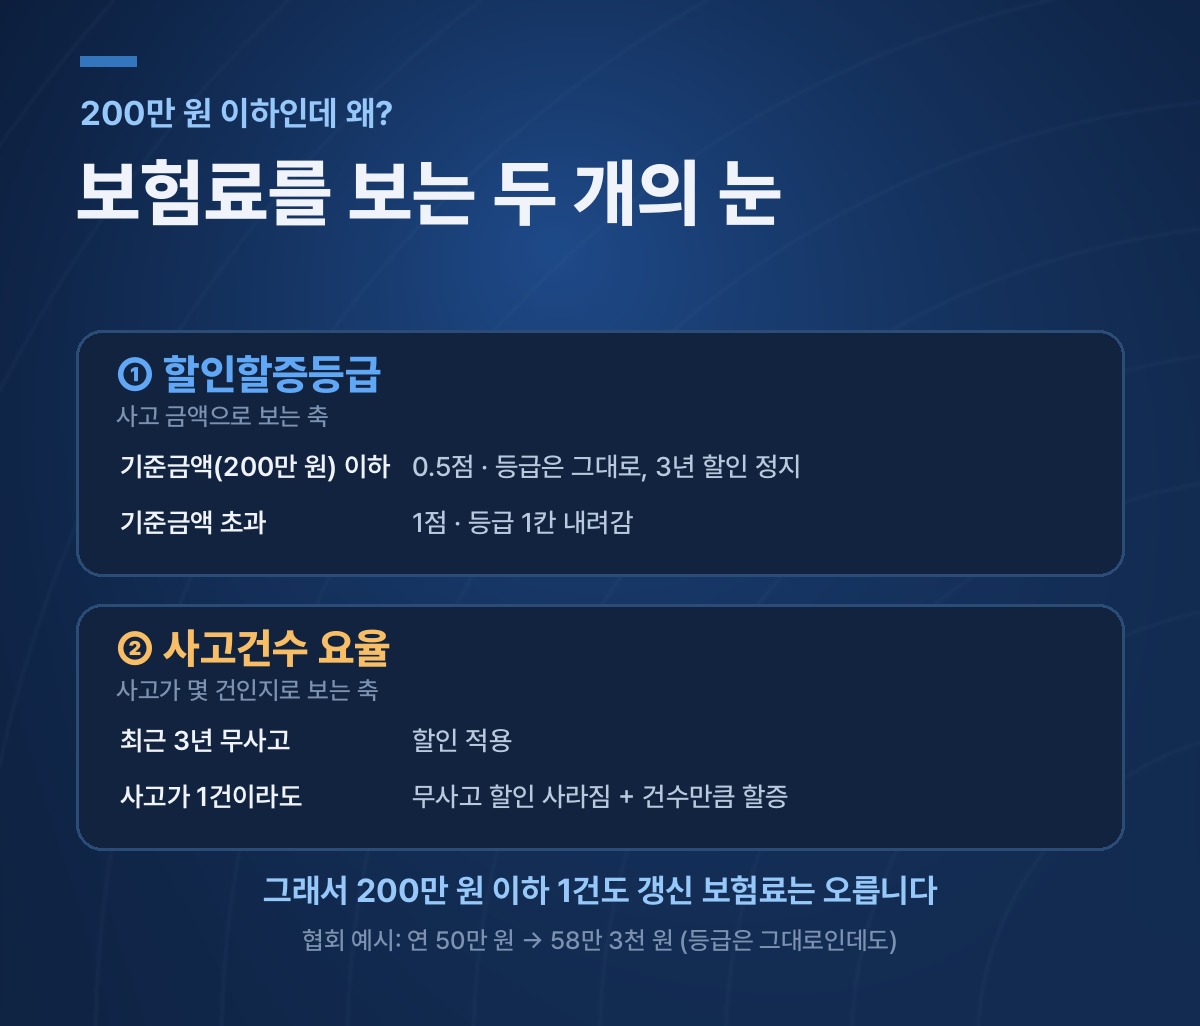
▲ 사고 금액을 보는 축과 사고 건수를 보는 축이 따로 움직입니다.
여기가 첫 번째 함정이다. 0.5점은 등급을 떨어뜨리지는 않지만, 그 점수가 3년 동안 남아 무사고 할인을 3년간 멈춘다. 매년 내려가야 할 보험료가 3년 동안 제자리에 머무는 것이다. 같은 0.5점 사고가 한 해에 두 번이면 1점이 되어 그때는 등급이 한 칸 내려간다.
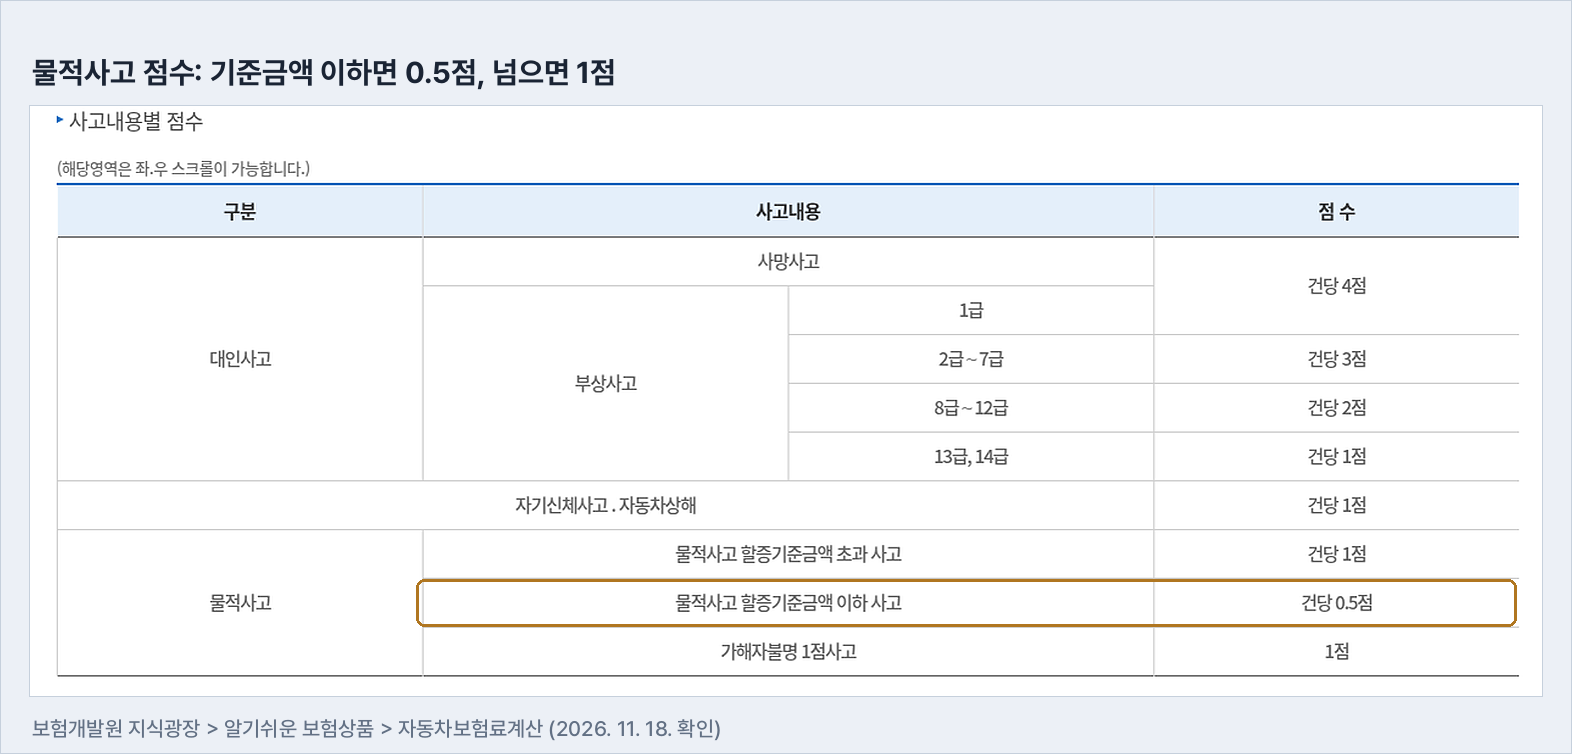
▲ 기준금액을 넘지 않아도 점수는 0.5점 붙습니다. (2026. 11. 18. 확인)
둘째는 사고건수 요율이다. 사고 금액과 상관없이 '최근 3년에 사고가 몇 건 있었나'만 본다. 3년 무사고였던 사람은 이 할인을 받는데, 사고가 생기면 그 할인이 사라지고 건수만큼 요율이 더 붙는다.
그래서 등급이 그대로여도 보험료가 오른다. 협회가 든 예시를 보자. 연 보험료 50만 원을 내던 3년 무사고 운전자가 100만 원짜리 물적사고를 보험처리했다. 기준금액이 200만 원이니 등급은 그대로다. 그런데도 다음 보험료는 58만 3천 원이 된다. 8만 3천 원이 오른 것이다.

▲ 등급은 그대로인데 58만 3천 원이 된 이유는 사고건수 요율입니다. (2026. 11. 18. 확인)
같은 사고라도 기준금액을 50만 원으로 골랐다면 100만 원 사고가 기준을 넘어 등급까지 내려가 61만 2천 원이 된다. 1년에 11만 2천 원, 3년이면 30만 원이 넘는 차이다. 예시일 뿐이지만 방향은 분명하다. 기준금액 200만 원은 '보험료가 안 오르는 선'이 아니라 '등급이 안 떨어지는 선'이다.
자차는 내 돈을 먼저 낸다
내 차를 자차로 고치면 자기부담금이 먼저 빠진다. 보통 수리비의 20%이고, 최소 20만 원에서 최대 50만 원 사이로 묶인다(기준금액 200만 원 기준, 회사마다 조금씩 다르다). 수리비 50만 원이면 20%는 10만 원이지만 최소 금액이 적용돼 20만 원을 내고, 보험사가 주는 돈은 30만 원이다. 수리비 30만 원이면 보험사가 주는 돈은 10만 원뿐이다. 그 10만 원을 받자고 3년 할인을 멈추는 셈이다.
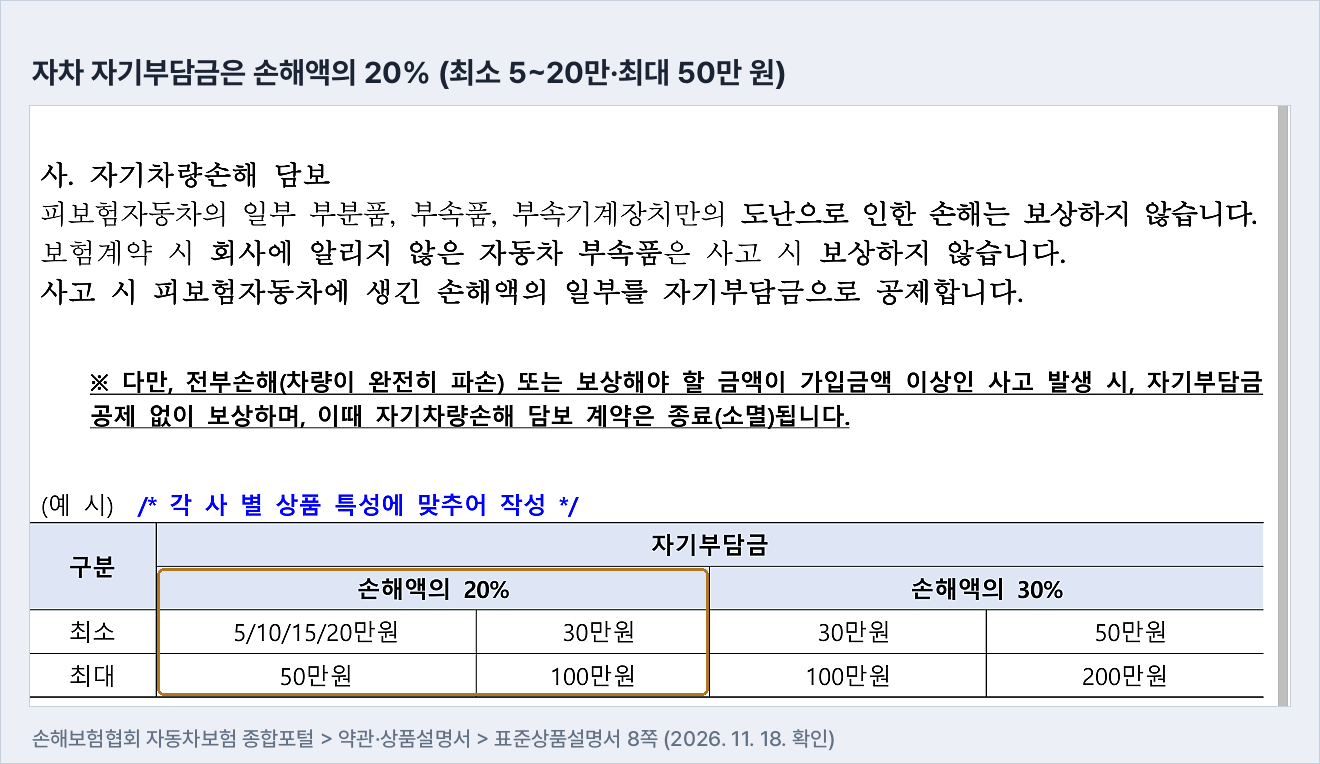
▲ 자기부담금도 협회 표준상품설명서에 정해져 있습니다. (2026. 11. 18. 확인)
그래서 언제 현금, 언제 보험인가
| 사고 금액·상황 | 현금으로 하면 | 보험으로 하면 | 유리한 쪽 |
|---|---|---|---|
| 내 차만 30만 원 | 지금 30만 원 | 자기부담 20만 원, 3년 할인 정지 | 현금 |
| 내 차만 100만 원 | 지금 100만 원 | 자기부담 20만 원, 할인 정지·건수 요율 | 비교 후 결정 |
| 내 차만 300만 원 | 지금 300만 원 | 자기부담 50만 원, 등급 한 칸 하락 | 보험 |
| 상대 차가 있음 | 나중에 청구되면 내 사고로 접수 | 대물·자차 합쳐 기준금액으로 판단 | 접수번호 먼저 |
| 상대가 아프다고 함 | 추가 청구 위험이 큼 | 대인 담보로 처리 | 보험 |
기준은 간단하다. 내 차만 다쳤고 수리비가 50만 원 안쪽이면 현금이 유리한 경우가 많다. 200만 원을 넘으면 고민할 것도 없이 보험이다. 그 사이는 보험사에 "이 사고를 보험처리하면 3년 동안 보험료가 얼마나 달라지는지"를 물어 비교하면 된다. 앱이나 상담으로 계산해 준다.
반대로 상대 차가 있거나 상대가 아프다고 하면 현장에서 현금 합의하지 않는 게 안전하다. 돈을 주고 헤어져도 상대는 나중에 내 보험사에 직접 청구할 수 있다(자동차손해배상 보장법 제10조). 통증은 다음 날 커지기도 한다. 이때는 합의서를 쓰기 전에 보험사에 사고를 접수하고 접수번호부터 받아 둔다. 접수만으로 할증이 확정되지는 않는다. 보험금을 청구하지 않고 포기하면 그 사고는 할인할증 평가에서 빠진다. 접수는 보험료를 내는 일이 아니라, 나중에 처리할 권리를 남기는 일이다.
상대 차가 있으면 내 과실이 몇 %인지부터 확인한다. 협회 과실비율정보포털에서 사고 유형을 고르면 기준이 바로 나온다. 주차장 출차 사고의 기본 과실은 출차한 쪽이 70%다.
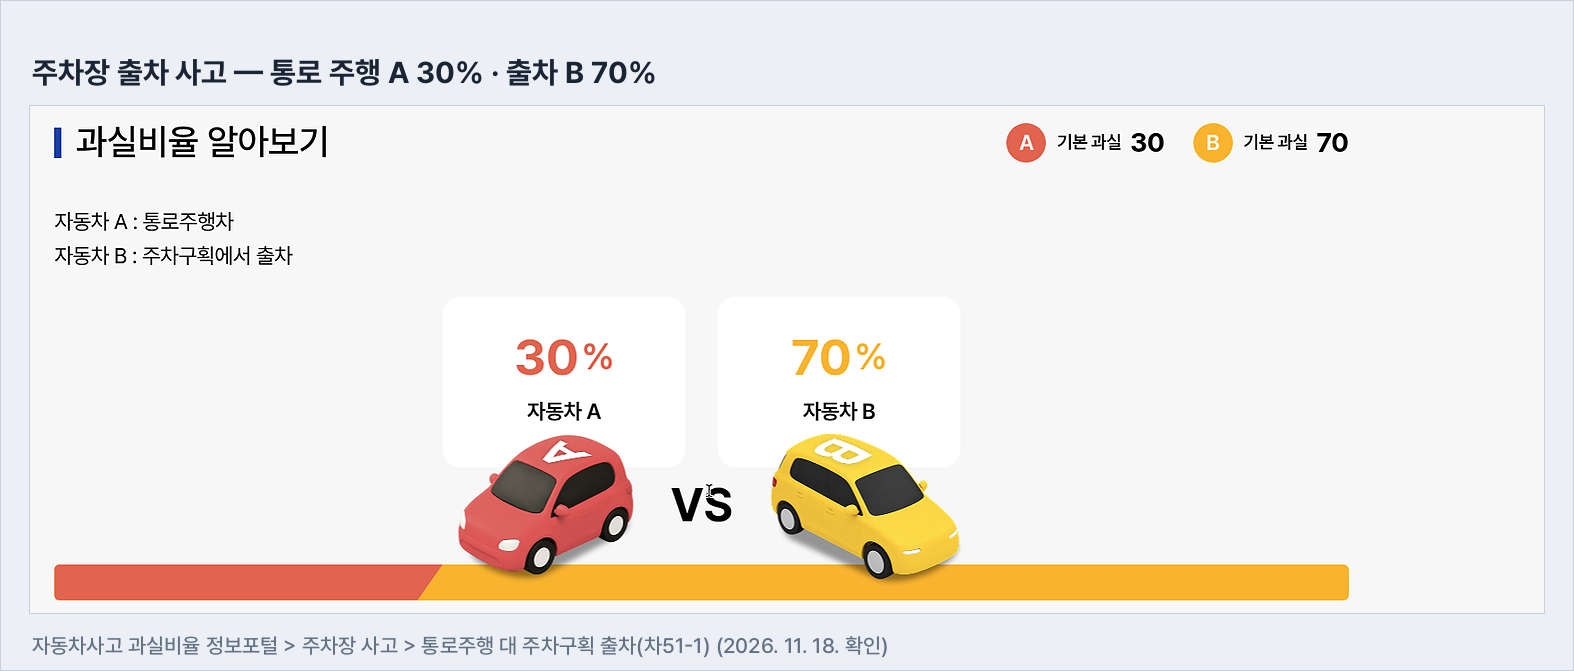
▲ 사고 유형만 고르면 협회 기준 과실비율이 나옵니다. (2026. 11. 18. 확인)
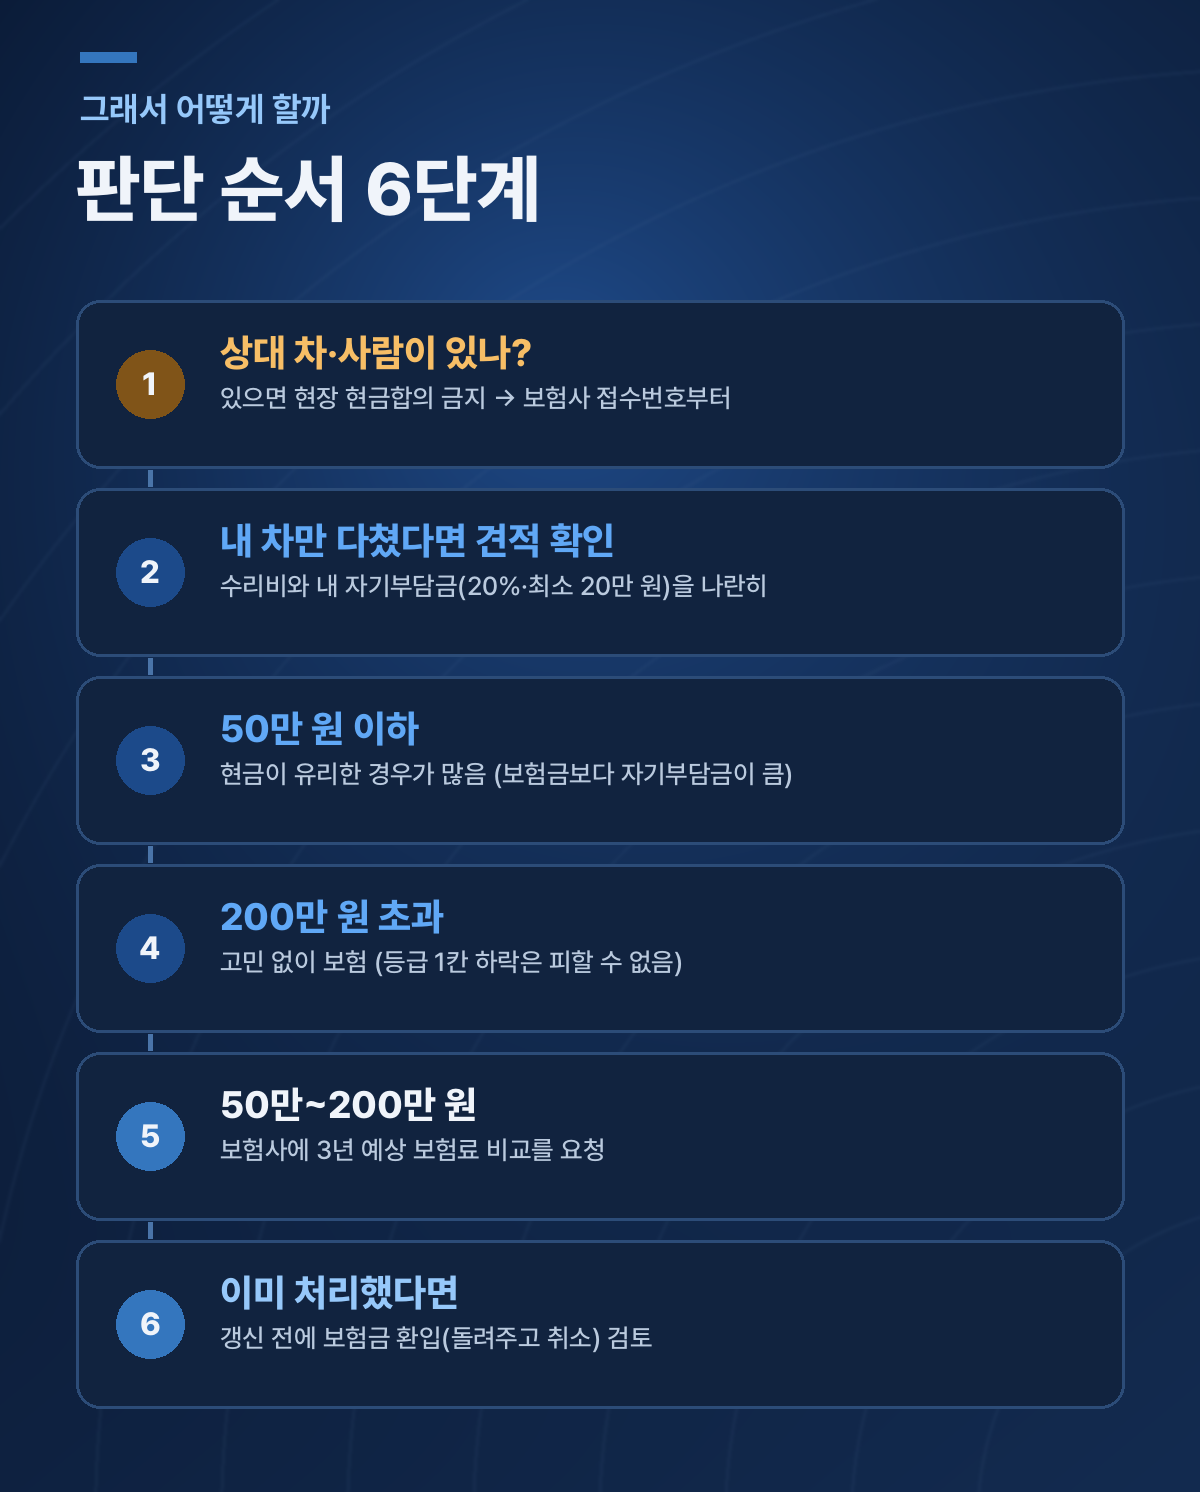
▲ 현장에서는 1번부터 확인하세요. 대부분 1번에서 갈립니다.
이미 보험처리했다면 갱신 전에 되돌린다
보험금이 나간 뒤에 후회된다면 보험금 환입을 쓸 수 있다. 보험사가 준 돈을 그대로 돌려주고 그 사고 처리를 취소해 달라는 것이다. 취소가 받아들여지면 사고 점수와 건수에서 빠진다. 조건이 두 가지다. 첫째, 보험을 갱신하기 전에 끝내야 한다. 갱신이 끝나면 이미 적용된 등급은 잘 고쳐지지 않는다. 둘째, 돌려줄 돈이 아낄 보험료보다 적어야 한다. 40만 원을 돌려주고 3년에 20만 원 아끼면 손해다. "환입하면 얼마이고, 환입 전후 3년 예상 보험료가 각각 얼마인지"를 문자로 받아 두고 비교하자.
갱신 전에 내 할인·할증등급이 어떻게 계산됐는지는 협회 자동차보험 종합포털에서 무료로 볼 수 있다(본인 인증 필요).

▲ 갱신 전에 내 할인·할증 내역을 확인해 두면 좋습니다. (2026. 11. 18. 확인)
환입은 보험료 계산에서 사고를 빼는 것이지, 경찰 신고 기록이나 사고 사실 자체를 지우는 것은 아니다.
자주 묻는 질문
200만 원 이하 사고면 보험료가 그대로인가요?
아닙니다. 등급만 그대로일 뿐, 사고건수 요율과 무사고 할인 때문에 오를 수 있습니다.
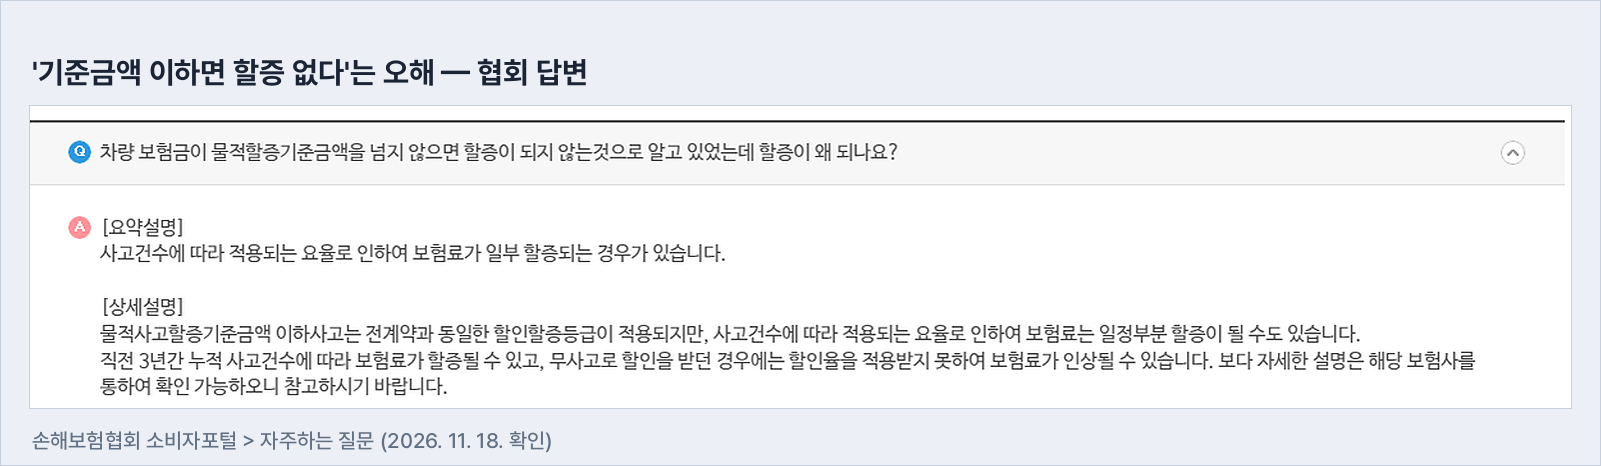
▲ 같은 질문에 대한 협회의 답변입니다. (2026. 11. 18. 확인)
현금으로 주면 제 사고 기록은 안 남나요?
상대가 보험사에 청구하지 않으면 남지 않습니다. 다만 나중에 청구하면 그때 제 사고로 접수됩니다.
보험 접수만 해도 할증되나요?
지급된 보험금이 없거나 청구를 포기하면 할인할증 평가에서 빠집니다.
#접촉사고 #보험처리 #현금합의 #물적사고할증기준 #자동차보험할증 #보험금환입 #자차자기부담금 #무사고할인 #사고건수요율 #자동차보험갱신